
اگر فروشگاه اینترنتیتان را راه انداختهاید، احتمالاً یکی از اولین سؤالهایتان این است: چطور درگاه پرداخت بگیرم؟ شاید فکر کنید برای دریافت درگاه پرداخت بانکی باید حتماً مستقیم سراغ بانک بروید و از شرکتهایی مثل بهپرداخت ملت، سداد بانک ملی، سپ بانک پارسیان یا پرداخت نوین بانک اقتصاد نوین درگاه بگیرید.
اما اگر تازه کسبوکارتان را شروع کردهاید، یک سؤال مهمتر وجود دارد: سریعترین روش اخذ درگاه پرداخت بانکی چیست؟ در بیشتر موارد، برای شروع کار لازم نیست خودتان را درگیر فرایند دریافت درگاه مستقیم بانکی کنید. استفاده از درگاه پرداخت واسط میتواند مسیر را سادهتر کند و کمک کند سریعتر امکان دریافت وجه از مشتریان را فراهم کنید.
در این مطلب، تفاوت درگاه مستقیم و واسط، مراحل دریافت درگاه پرداخت و بهترین روش برای شروع را بررسی میکنیم. اگر فروش را از فضای حضوری به اینترنت میبرید، تفاوت کسبوکار اینترنتی و سنتی را هم ببینید؛ درگاه رسمی یکی از همان نقاطی است که کار آنلاین را جدی میکند.
سریعترین روش اخذ درگاه پرداخت بانکی چیست؟
اگر منظورتان از سریعترین روش، مسیری است که با کمترین پیچیدگی اداری و مراحل سادهتر شما را به یک درگاه پرداخت آنلاین برساند، معمولاً درگاه پرداخت واسط گزینه مناسبی برای شروع است.
پرداختیارهایی مثل زیبال، زرینپال، پیپینگ و سرویسهای مشابه فرایند دریافت درگاه را سادهتر کردهاند. در حالت کلی، مسیر دریافت درگاه پرداخت واسط چیزی شبیه این است:
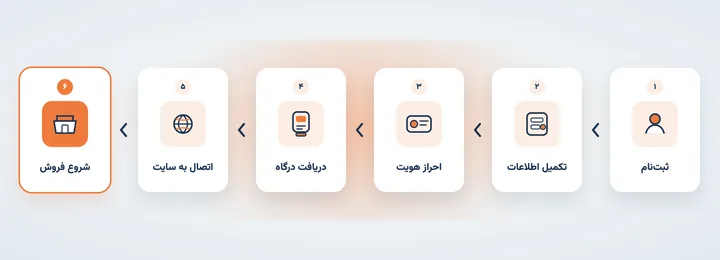
البته جزئیات مراحل و شرایط دریافت درگاه ممکن است در هر پرداختیار متفاوت باشد. نکته مهم این است که برای شروع کسبوکار، لازم نیست حتماً از همان ابتدا سراغ پیچیدهترین مسیر بروید.
برای گرفتن درگاه پرداخت، درگاه مستقیم بهتر است یا واسط؟
برای پاسخ به این سؤال باید ببینیم در چه مرحلهای از کسبوکار هستید.
درگاه پرداخت مستقیم چیست؟
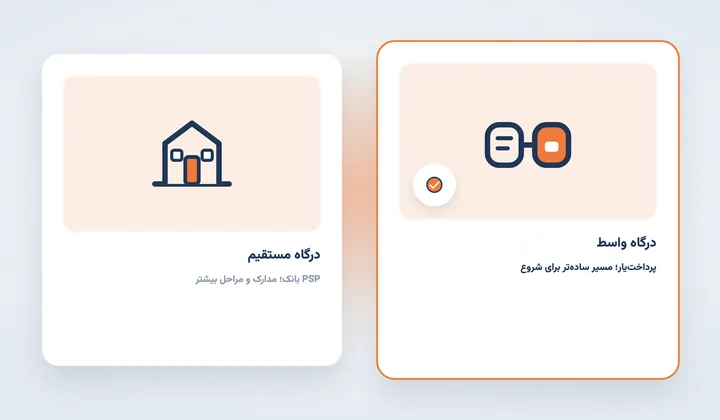
درگاه مستقیم به این معنی است که کسبوکار مستقیماً از یک شرکت ارائهدهنده خدمات پرداخت یا PSP، درگاه دریافت میکند. از جمله شرکتهایی که درگاه مستقیم ارائه میکنند میتوان به موارد زیر اشاره کرد:
- بهپرداخت ملت
- سداد بانک ملی
- سپ بانک پارسیان
- پرداخت نوین بانک اقتصاد نوین
- و سایر شرکتهای ارائهدهنده خدمات پرداخت
درگاه مستقیم میتواند برای کسبوکارهای فعال و تثبیتشده گزینه مناسبی باشد، اما دریافت آن ممکن است به مراحل و مدارک بیشتری نیاز داشته باشد.
درگاه پرداخت واسط چیست؟
درگاه واسط یا پرداختیاری، سرویسی است که فرایند پرداخت آنلاین را برای کسبوکار سادهتر میکند. در این روش، بهجای اینکه از ابتدا مستقیماً با یک شرکت PSP وارد فرایند دریافت درگاه شوید، از خدمات یک پرداختیار استفاده میکنید. برای همین، درگاه پرداخت واسط برای شروع کسبوکار اینترنتی گزینهای کاربردی است.
چرا برای شروع، درگاه پرداخت واسط را پیشنهاد میکنیم؟
فرض کنید تازه سایتتان را راه انداختهاید. هنوز اولین فروش را نداشتهاید و نمیدانید حجم تراکنشهایتان در ماه اول چقدر خواهد بود. در این شرایط، واقعاً لازم است وقتتان را صرف دریافت درگاه مستقیم بانکی کنید؟ به نظر ما، نه.
در ابتدای کار مهمتر است که بتوانید:
- سایت را راهاندازی کنید.
- محصول یا خدمتتان را عرضه کنید.
- مشتری پیدا کنید.
- اولین فروش را انجام دهید.
- بازخورد واقعی از بازار بگیرید.
درگاه پرداخت فقط یکی از ابزارهای شروع کسبوکار است، نه هدف کسبوکار. به همین دلیل پیشنهاد میکنیم در شروع، مسیر سادهتر را انتخاب کنید و بعد از اینکه کسبوکارتان راه افتاد، سراغ گزینههای پیشرفتهتر بروید.
زیبال؛ پیشنهاد ما برای دریافت سریعتر درگاه پرداخت
اگر دنبال یک درگاه پرداخت سریع و ساده برای شروع کسبوکار اینترنتی هستید، زیبال یکی از گزینههایی است که پیشنهاد میکنیم بررسی کنید. دلیل این پیشنهاد، سادگی فرایند ثبتنام و دریافت درگاه و همچنین پشتیبانی کارشناسان زیبال است.
اگر میخواهید مراحل ثبتنام و راهاندازی را قدمبهقدم ببینید، مطلب اخذ درگاه بانکی زیبال راحتتر از همیشه را بخوانید.
برای کسبوکاری که تازه شروع کرده، اینکه بتواند مراحل دریافت درگاه را سادهتر طی کند و در صورت بروز سؤال یا مشکل، سریعتر با کارشناس ارتباط بگیرد، اهمیت زیادی دارد.
با این حال، قرار نیست بگوییم حتماً باید از زیبال استفاده کنید. زیبال پیشنهاد ماست، نه تنها انتخاب شما. میتوانید سرویسهای دیگری مثل زرینپال، پیپینگ و سایر پرداختیارهای معتبر را هم بررسی کنید و بر اساس شرایط کسبوکارتان تصمیم بگیرید.
اگر زیبال را انتخاب کردیم، چطور درگاه بگیریم؟
اگر تصمیم گرفتید برای شروع از زیبال استفاده کنید، مراحل دریافت درگاه آن هم نسبتاً ساده است و میتوانید فرایند ثبتنام و دریافت درگاه را بهصورت آنلاین انجام دهید:
- ثبتنام و ایجاد حساب کاربری
- تکمیل اطلاعات هویتی، بانکی و کسبوکار؛ اطلاعات را دقیق و مطابق مدارک وارد کنید
- احراز هویت طبق مراحل پنل
- ثبت اطلاعات وبسایت و اتصال درگاه به فروشگاه
مدت زمان فعال شدن درگاه به کامل بودن اطلاعات و احراز هویت بستگی دارد؛ بنابراین نمیتوان برای همه یک عدد ثابت گفت. اگر جایی سؤال داشتید، پشتیبانی کارشناسان میتواند مسیر را کوتاهتر کند.
مراحل دریافت درگاه پرداخت آنلاین چیست؟
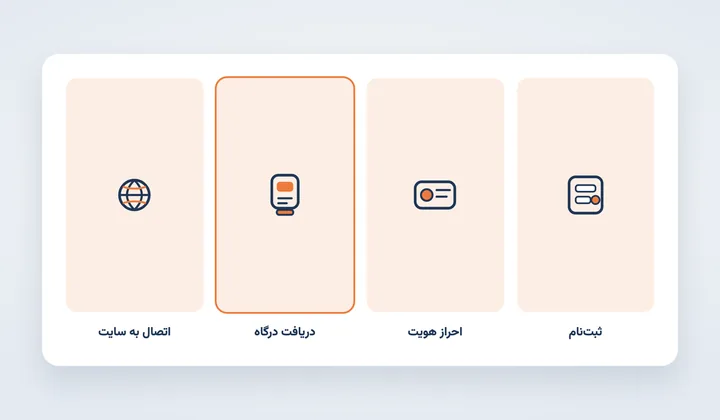
اگر بخواهیم فرایند دریافت درگاه پرداخت اینترنتی را خیلی ساده کنیم، معمولاً با چند مرحله روبهرو هستید.
۱. ثبتنام در سرویس پرداخت
ابتدا در یکی از پرداختیارها ثبتنام میکنید و اطلاعات اولیه خود را وارد میکنید.
۲. تکمیل اطلاعات و احراز هویت
در مرحله بعد باید اطلاعات هویتی و اطلاعات موردنیاز سرویس را تکمیل کنید. این مرحله برای احراز هویت و بررسی اطلاعات متقاضی انجام میشود. معمولاً به کد رهگیری مالیاتی هم نیاز دارید؛ بدون آن درگاه یا کارتخوان فعال نمیشود.
۳. ثبت اطلاعات کسبوکار
اطلاعات مربوط به کسبوکار و وبسایت را وارد میکنید تا شرایط دریافت درگاه بررسی شود.
۴. دریافت درگاه پرداخت
بعد از تأیید اطلاعات، درگاه پرداخت در اختیار شما قرار میگیرد و میتوانید آن را به سایت یا فروشگاه اینترنتی خود متصل کنید. توجه کنید که زمان دقیق دریافت و فعال شدن درگاه به شرایط متقاضی و فرایندهای همان سرویس بستگی دارد.
آیا برای دریافت درگاه پرداخت حتماً باید اینماد داشته باشیم؟
یکی از دغدغههای رایج در شروع فروش اینترنتی، دریافت اینماد است. اینجا هم پیشنهاد ما این است که اگر شرایط کسبوکارتان اجازه میدهد، برای شروع سراغ اینماد بدون ستاره بروید و خودتان را درگیر فرایندهای پیچیدهتر نکنید.
منطق این توصیه با انتخاب درگاه واسط یکی است: در شروع کسبوکار، تا جایی که میتوانید موانع غیرضروری را کم کنید. قرار نیست قبل از اولین فروش، تمام زیرساختهایی را که یک کسبوکار بزرگ و چندساله نیاز دارد ایجاد کنید. اول شروع کنید. بعد که کسبوکار شکل گرفت، میتوانید زیرساختها را کاملتر کنید.
اگر میخواهید بدانید اینماد چیست و چه نقشی در اعتماد و درگاه دارد، مطلب نماد اعتماد الکترونیکی (اینماد) را بخوانید.
آیا درگاه پرداخت بدون مراجعه به بانک امکانپذیر است؟
بله، یکی از مزیتهای استفاده از پرداختیارها همین است که برای شروع، مسیر دریافت درگاه را سادهتر میکنند و لازم نیست مانند مسیر سنتی دریافت درگاه مستقیم، همه مراحل را مستقیماً از طریق بانک یا شرکت PSP پیگیری کنید.
البته این به معنی حذف احراز هویت یا الزامات قانونی نیست. برای دریافت درگاه همچنان باید اطلاعات لازم را ارائه کنید و مراحل موردنیاز سرویس را طی کنید. تفاوت اصلی در سادگی و مسیر انجام کار است.
درگاه مستقیم بانکی را چه زمانی بگیریم؟
فرض کنید چند ماه از شروع کسبوکارتان گذشته است. حالا مشتری دارید، فروش دارید و حجم تراکنشهایتان هم مشخص شده است. این همان زمانی است که میتوانید دوباره سراغ درگاههای مستقیم بانکی بروید.
مثلاً شرایط دریافت درگاه از شرکتهایی مثل بهپرداخت ملت، سداد بانک ملی، سپ بانک پارسیان و پرداخت نوین بانک اقتصاد نوین را بررسی کنید. در این مرحله، انتخاب درگاه مستقیم میتواند بخشی از تصمیمهای مربوط به توسعه زیرساخت پرداخت کسبوکارتان باشد.
اما در روزهای اول، احتمالاً مهمترین مسئله شما چیز دیگری است: چطور اولین مشتری را پیدا کنم؟
یک مثال ساده؛ کدام مسیر منطقیتر است؟
فرض کنید امروز فروشگاه اینترنتی خودتان را راهاندازی کردهاید. هنوز حتی یک سفارش هم ثبت نشده است. دو انتخاب دارید:
گزینه اول: از همان ابتدا برای دریافت درگاه مستقیم بانکی اقدام کنید و وارد فرایندهای مربوط به آن شوید.
گزینه دوم: یک پرداختیار معتبر انتخاب کنید، مراحل ثبتنام و احراز هویت را انجام دهید، درگاه را دریافت کنید و فروش را شروع کنید.
اگر هدف شما این است که هرچه سریعتر فروشگاه را آماده فروش کنید، گزینه دوم معمولاً منطقیتر است. بعد از اینکه فروش شروع شد، میتوانید درباره درگاه مستقیم هم تصمیم بگیرید.
سریعترین راه گرفتن درگاه برای فروشگاه اینترنتی
اگر بخواهیم کل مطلب را در یک جمله خلاصه کنیم: برای یک کسبوکار اینترنتی تازهکار، سریعترین و سادهترین مسیر برای دریافت درگاه پرداخت معمولاً استفاده از یک پرداختیار معتبر است.
زیبال یکی از گزینههای پیشنهادی ماست، چون فرایند ساده و پشتیبانی مناسبی دارد؛ اما میتوانید گزینههایی مثل زرینپال، پیپینگ و سایر پرداختیارها را هم بررسی کنید.
لازم نیست از روز اول خودتان را درگیر دریافت درگاه مستقیم از شرکتهایی مثل بهپرداخت ملت، سداد، سپ یا پرداخت نوین کنید. این درگاهها را میتوانید بعداً و در زمان مناسب بررسی کنید.
همانطور که برای شروع، اینماد بدون ستاره میتواند کمک کند سریعتر کسبوکارتان را راه بیندازید، درگاه پرداخت واسط هم میتواند بخشی از همین مسیر سادهتر باشد. اول کسبوکارتان را راه بیندازید، اولین فروش را تجربه کنید و بعد سراغ کاملتر کردن زیرساختها بروید.
چون در نهایت، هدف شما گرفتن درگاه پرداخت نیست؛ هدف، گرفتن اولین فروش است.
اگر دارید فروشگاه را از صفر میچینید، جایگاه درگاه را کنار بقیه هزینههای راهاندازی فروشگاه اینترنتی ببینید؛ مجوزها و درگاه بخشی از همان مسیر رسمی شدن کار هستند.
سؤالات متداول درباره دریافت درگاه پرداخت
سریعترین روش اخذ درگاه پرداخت بانکی چیست؟ برای بیشتر کسبوکارهای تازهکار، استفاده از یک پرداختیار معتبر مثل زیبال، زرینپال یا پیپینگ میتواند مسیر سادهتری نسبت به دریافت مستقیم درگاه از شرکتهای PSP باشد.
برای دریافت درگاه پرداخت چه مدارکی لازم است؟ مدارک و اطلاعات موردنیاز به سرویس ارائهدهنده درگاه بستگی دارد، اما معمولاً اطلاعات هویتی، اطلاعات بانکی و اطلاعات مربوط به کسبوکار و وبسایت موردنیاز است.
آیا برای شروع کسبوکار درگاه مستقیم لازم است؟ خیر. برای شروع میتوانید از درگاه پرداخت واسط استفاده کنید و بعد از رشد کسبوکار، دریافت درگاه مستقیم را هم بررسی کنید.
زیبال برای دریافت درگاه پرداخت پیشنهاد میشود؟ زیبال یکی از گزینههایی است که برای شروع پیشنهاد میکنیم، بهخصوص به دلیل سادگی مراحل و پشتیبانی کارشناسان. با این حال، انتخاب نهایی به شرایط و نیاز کسبوکار شما بستگی دارد و میتوانید سایر پرداختیارهای معتبر را هم مقایسه کنید.
آیا بعداً میتوانم درگاه مستقیم بانکی بگیرم؟ بله. میتوانید ابتدا با یک پرداختیار کسبوکارتان را راهاندازی کنید و بعد از شروع فعالیت و مشخص شدن حجم فروش، شرایط دریافت درگاه مستقیم را بررسی کنید.