
ساعت ۴ عصر است. پیامی در دایرکت اینستاگرام یا تیکت وبسایت دریافت میکنید: «سلام، مبلغ ۲ میلیون و ۴۰۰ هزار تومان واریز شد، لطفاً سفارشم رو ثبت کنید» همراه با عکسی از یک رسید بانکی که تمام جزئیاتش، از نام بانک و لوگوی شتاب گرفته تا شماره پیگیری دهرقمی، کاملاً طبیعی و بینقص به نظر میرسد. ادمین با عجله فیش را تایید میکند، سفارش به بخش بستهبندی میرود و فردا با تیپاکس ارسال میشود. اما چند روز بعد در زمان مغایرتگیری بانکی، متوجه واقعیتی تکاندهنده میشوید: ریالی به حساب شما واریز نشده است!
شما قربانی یکی از رایجترین شگردهای کلاهبرداری در تجارت الکترونیک ایران شدهاید: اپلیکیشنهای فیشساز جعلی. این برنامهها ظرف کمتر از ۵ ثانیه، فیشهای واریزی غیرقابلتشخیصی شبیه به همراه بانکهای معتبر کشور تولید میکنند که با چشم غیرمسلح نمیتوان جعلی بودن آنها را تشخیص داد.
قانون طلایی پرداختهای سنتی: در تجارت آنلاین، عکس فیش بانکی هیچگونه ارزش اثباتی ندارد. سند تسویه فقط و فقط «پیامک واریز مستقیم بانک» یا «صورتحساب اینترنتبانک» شماست، نه تصویری که خریدار ارسال میکند.
پرداخت کارتبهکارت با وجود تمام این خطرات، هنوز به دلیل عادتهای سنتی خریداران ایرانی و موانع مقطعی راهاندازی درگاه، بخش بزرگی از تراکنشهای خرد را به خود اختصاص داده است. در این راهنمای جامع از آکادمی آدورا، خطرات پنهان کارتبهکارت (از فیشهای جعلی تا زیر ذرهبین رفتن مالیاتی)، روشهای مدیریت نیمهخودکار آن و نقشه راه مهاجرت به پرداخت پایدار را مرور میکنیم.
دام فیشهای جعلی؛ کلاهبرداران چگونه سر فروشگاههای آنلاین کلاه میگذارند؟
پیشرفت ابزارهای گرافیکی و رباتهای تلگرامی باعث شده ساخت رسید جعلی به راحتی آب خوردن باشد. متخلف تنها با وارد کردن نام شما، شماره کارت مقصد، مبلغ دلخواه و ساعت، تصویری با فونت دقیق شبکههای بانکی تولید میکند که حتی طراحان حرفهای هم در نگاه اول فریب میخورند.
برای مصون ماندن از دام فیشهای جعلی، ۳ اصل را باید به خطمشی تغییرناپذیر پرسنل فروشگاه تبدیل کنید:
- تطبیق شماره مرجع و پیگیری در همراه بانک: هرگز به شماره پیگیری چاپشده روی عکس فیش بسنده نکنید. ادمین باید وارد همراه بانک شده و همان شماره ارجاع (Ref Number) را در گردش حساب جستجو کند.
- بررسی تغییر مانده حساب (Balance Check): برخی کلاهبرداران پیامکهای جعلی شبیه به سرشماره بانک ارسال میکنند. تنها منبع معتبر، افزایش واقعی رقم مانده موجودی حساب است.
- ممنوعیت تایید سفارشهای پایا یا ساتنای نامطمئن: حوالههای پایا دارای چرخه تسویه هستند و تا زمانی که وجه رسماً در حساب ننشیند، کالا نباید از انبار خارج شود؛ چرا که انتقال پایا در ساعات اولیه توسط مبدا قابل ابطال است.
زیر ذرهبین سازمان امور مالیاتی؛ حسابهای تجاری و ماده ۱۶۹ مکرر
تصور اشتباهی میان برخی فروشندگان تازه وجود دارد که «اگر درگاه بانکی نگیریم و با کارتبهکارت بفروشیم، از تیررس مالیات در امان میمانیم!». واقعیت این است که ریسک مالیاتی کارتبهکارت به مراتب خطرناکتر از درگاه رسمی است.
طبق دستورالعملهای بانک مرکزی و سازمان امور مالیاتی کشور:
- پایش خودکار حسابهای با تراکنش بالا: کارتهایی که تعداد واریزیهای ماهانه آنها از سقف مجاز (مثلاً بیش از ۱۰۰ یا ۲۰۰ تراکنش واریزی خرد در ماه) فراتر رود، به صورت خودکار به عنوان «حساب تجاری مشکوک» نشانهگذاری میشوند.
- جریمههای سنگین کتمان درآمد: وقتی یک حساب شخصی بدون پرونده مالیاتی به عنوان حساب تجاری شناسایی شود، ممیز مالیاتی تمام واریزیها را به عنوان درآمد مشمول مالیات با بالاترین ضریب جریمه کتمان در نظر میگیرد و اثبات اینکه چه بخشی از پولها قرض یا شخصی بوده بر عهده صاحب حساب است.
- سقف جابهجایی روزانه کارتبهکارت: سقف انتقال کارتبهکارت (۱۰ تا ۱۵ میلیون تومان در روز) مانع بزرگی برای سفارشهای عمده یا خریدهای چندمرحلهای ایجاد میکند.
در مقابل، فروشگاهی که از درگاه رسمی شاپرکی متصل به کد مالیاتی استفاده میکند، از ضرایب شفاف سود و هزینههای قابلقبول مالیاتی بهرهمند میشود. برای اطلاعات بیشتر، مقاله اهمیت کد مالیاتی در فروشگاه آنلاین را در آکادمی بررسی کنید.
قاتل خاموش نرخ تبدیل (Conversion Rate Murderer)
بزرگترین هزینه پنهان کارتبهکارت، ضربهای است که به قیف فروش شما میزند. بیایید مسیر ذهنی و فیزیکی مشتری را در این دو روش مقایسه کنیم:
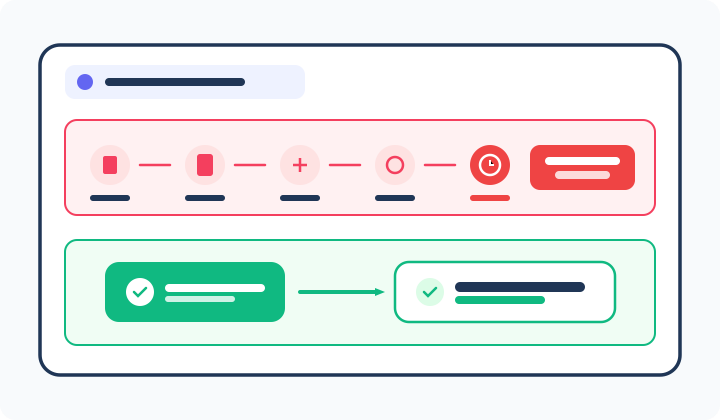
در روش کارتبهکارت، کاربر باید ۶ مرحله پر از اصطکاک را طی کند: ۱) خروج از مرورگر، ۲) کپی کردن شماره کارت، ۳) باز کردن همراه بانک و ورود با اثرانگشت، ۴) درخواست رمز پویا و انتقال، ۵) گرفتن اسکرینشات و ۶) بارگذاری تصویر در سایت یا ارسال برای ادمین و انتظار برای تایید. آمارهای رفتار خرید نشان میدهد بیش از ۴۰ درصد کاربران در فاصله مراحل ۱ تا ۴ از خرید پشیمان میشوند!
علاوه بر این، تا زمانی که ادمین بیدار شود و فیش را تایید کند، موجودی انبار معلق میماند که مستقیماً باعث معضل بیشفروشی میشود؛ موضوعی که در راهنمای مدیریت انبار در فروش چندکاناله به تفصیل به آن پرداختیم.
| شاخص مقایسه | کارتبهکارت دستی سنتی | کارتبهکارت خودکار پیامکی | درگاه پرداخت رسمی شاپرک |
|---|---|---|---|
| ریسک فیش جعلی | بسیار بالا (نیازمند دقت انسانی) | بسیار کم (تطبیق خودکار با پیامک) | صفر (تضمین امنیتی شاپرک) |
| سرعت تکمیل خرید | ۵ تا ۳۰ دقیقه (وابسته به ادمین) | کمتر از ۱ دقیقه | کمتر از ۳۰ ثانیه |
| پذیرش سفارش شبانه | ناممکن (توقف تا بیداری ادمین) | ۲۴ ساعته خودکار | ۲۴ ساعته آنی |
| ریسک مسدودی مالیاتی | بسیار بالا | متوسط تا بالا | صفر (حساب تجاری شفاف) |
| کارمزد تراکنش | هزینه کارتبهکارت پای مشتری | هزینه سرور و پنل پیامک | کارمزد مصوب بانکی |
مدیریت هوشمند و نیمهخودکار؛ اگر هنوز مجبور به استفاده از کارتبهکارت هستید
اگر به دلایلی (مانند فروش در دایرکت یا فروش کالاهایی با محدودیت موقت درگاه) ناچار به پذیرش کارتبهکارت هستید، هرگز به روشهای چتی سنتی متکی نمانید. با پیادهسازی این زیرساختها، امنیت خود را چند برابر کنید:
۱. استفاده از افزونههای اعتبارسنجی خودکار پیامک بانک (SMS Parser)
امروزه افزونههای تخصصی برای ووکامرس وجود دارند که به یک دستگاه اندرویدی متصل به شماره تلفن حساب بانکی شما متصل میشوند. هنگامی که مشتری فیش واریز را ثبت میکند و ۴ رقم آخر کارت و شماره پیگیری را میزند، وبهوک افزونه متن پیامک واریز بانک را ظرف ۲ ثانیه اسکن کرده، با رقم فاکتور تطبیق میدهد و وضعیت سفارش را به «در حال انجام» تغییر میدهد.
۲. فرم استاندارد ثبت اطلاعات پرداخت
ارسال عکس در دایرکت را متوقف کنید! در وبسایت یا لینک پرداخت، فرمی با ۴ فیلد اجباری قرار دهید:
- نام و نام خانوادگی صاحب کارت مبدا
- ۴ رقم آخر شماره کارت واریزکننده
- کد ارجاع / شماره پیگیری تراکنش
- ساعت و تاریخ دقیق واریز
۳. مغایرتگیری روزانه با دفتر کل اکسل یا نرمافزار حسابداری
هر روز در ساعت مشخصی (مثلاً پایان ساعت کاری بانکها)، فایل اکسل خروجی گردش حساب را با لیست سفارشهای تاییدشده در سایت مطابقت دهید تا حتی یک ریال اختلاف حساب ایجاد نشود.
نقشه راه گذار: چگونه درگاه رسمی بگیریم و از دردسرهای کارتبهکارت خلاص شویم؟
بسیاری از فروشندگان به دلیل تصور سخت بودن مراحل اداری به سمت درگاه نمیروند. اما واقعیت این است که در حال حاضر، مسیر دریافت درگاه پرداخت در ایران بسیار روانتر از گذشته شده است:
- دریافت اینماد بدون ستاره در ۲۴ ساعت: نیازی به جواز کسب یا مدارک پیچیده اداری ندارید؛ اینماد بدون ستاره برای کسبوکارهای نوپا بدون معطلی صادر میشود (برای جزئیات مقاله اهمیت اینماد در کسبوکارهای آنلاین را بخوانید).
- اتصال به شرکتهای پرداختیار: پلتفرمهای پرداختیاری مانند زیبال و زرینپال ظرف چند ساعت به شما درگاه اختصاصی میدهند. برای آموزش گامبهگام، راهنمای اخذ درگاه بانکی زیبال را دنبال کنید.
- اتصال مستقیم به ووکامرس: با نصب یک پلاگین رایگان، دکمه پرداخت آنلاین را فعال کنید تا پول مستقیماً از طریق شاپرک و بدون نیاز به دخالت دستی تسویه شود.
پرسشهای متداول درباره فروش کارتبهکارت
۱. اگر قربانی فیش جعلی شدیم، پلیس فتا میتواند پول ما را برگرداند؟
بله، فوراً با در دست داشتن شماره پیگیری جعلی، آدرس مقصد ارسال و اطلاعات چت به پلیس فتا مراجعه کنید. کلاهبرداران معمولاً از آدرسهای غیرواقعی یا پیکهای عمومی استفاده میکنند، بنابراین هر چه سریعتر شکایت ثبت شود شانس توقیف مرسوله یا ردگیری متهم بیشتر خواهد بود.
۲. آیا میتوان همزمان هم درگاه اینترنتی داشت و هم کارتبهکارت را فعال نگه داشت؟
بله؛ برای مشتریانی که رمز پویای آنها فعال نیست یا با موبایل بانک راحتتر هستند، میتوانید کارتبهکارت را به عنوان گزینه دوم حفظ کنید؛ اما گزینه اول و پیشفرض صفحه تسویه حتماً باید درگاه پرداخت امن باشد.
۳. آیا کارتبهکارت برای کالاهای گرانقیمت (مثلاً بالای ۵۰ میلیون تومان) مناسب است؟
خیر؛ با توجه به سقفهای انتقال بانکی شتاب، خریدار برای پرداخت ۵۰ میلیون تومان باید طی چند روز یا از چند کارت اقدام کند که احتمال اشتباه و تعارض را به شدت بالا میبرد. برای مبالغ بالا، شناسه واریز بانکی، پایا یا درگاههای با سقف ویژه پرداختیاری توصیه میشود.
نتیجهگیری: کارتبهکارت مانند عصایی است که برای شروع راه رفتن کودک نوپای کسبوکار مفید است؛ اما برای دویدن و مقیاسپذیر شدن، باید روی پاهای خود بایستید و به سیستمهای پرداخت مکانیزه و خودکار مجهز شوید. هر چه سریعتر زیرساخت پرداخت خود را ارتقا دهید، فروشگاهتان حرفهایتر، امنتر و سودآورتر خواهد شد.
دیدگاهتان را بنویسید